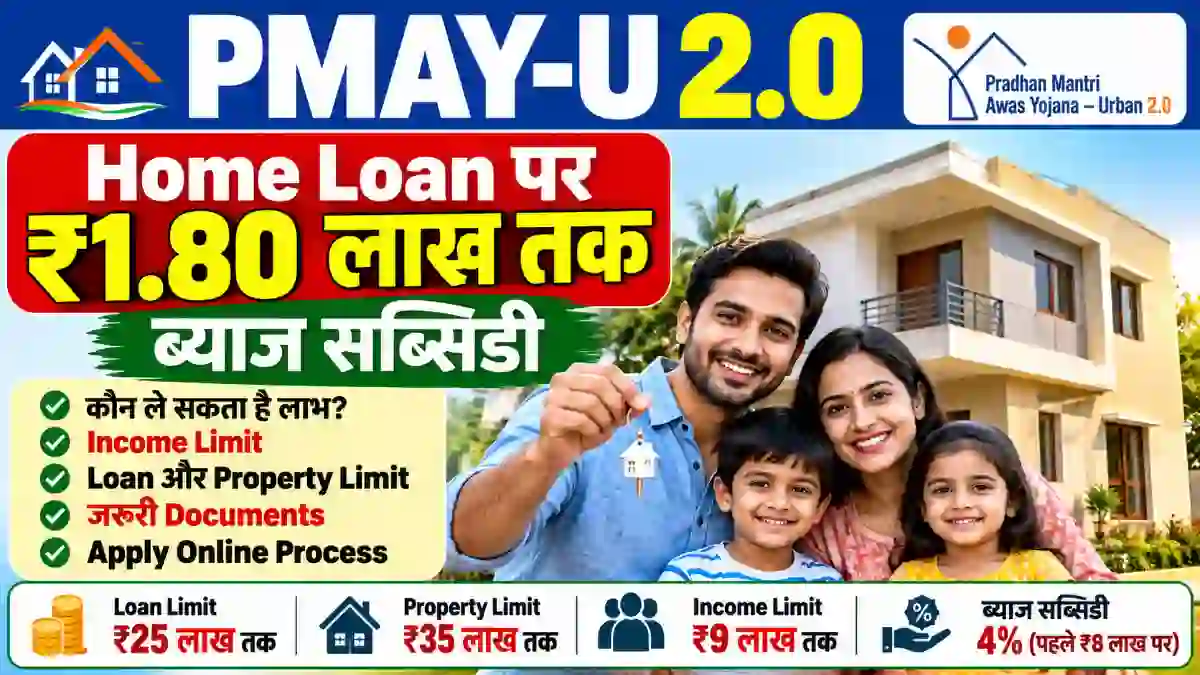
अगर आप शहर में रहते हैं और अपना घर खरीदने या बनवाने के लिए Home Loan लेने की सोच रहे हैं, तो Pradhan Mantri Awas Yojana Urban 2.0 आपके लिए उपयोगी हो सकती है। इस योजना के Interest Subsidy Scheme (ISS) के तहत पात्र परिवारों को होम लोन पर ब्याज सब्सिडी दी जाती है।
Table of Contents
योजना का लाभ EWS, LIG और MIG वर्ग के ऐसे परिवारों के लिए है जिनकी सालाना पारिवारिक आय निर्धारित सीमा के अंदर है और परिवार के किसी सदस्य के नाम देश में कहीं भी पक्का मकान नहीं है।
PMAY-U 2.0 Home Loan Subsidy 2026 – Overview
| योजना का नाम | Pradhan Mantri Awas Yojana Urban 2.0 |
| लाभ | Home Loan पर Interest Subsidy |
| अधिकतम सब्सिडी | ₹1.80 लाख तक |
| ब्याज सब्सिडी | पहले ₹8 लाख के Loan पर 4% |
| Eligible Loan Limit | ₹25 लाख तक |
| Property Value Limit | ₹35 लाख तक |
| Income Limit | सालाना पारिवारिक आय ₹9 लाख तक |
| क्षेत्र | Urban Area |
| आवेदन | Online / संबंधित Lending Institution के माध्यम से |
PMAY-U 2.0 Interest Subsidy Scheme क्या है?
PMAY-U 2.0 में कई अलग-अलग components हैं। इनमें से Interest Subsidy Scheme यानी ISS उन लोगों के लिए है जो बैंक या अन्य पात्र lending institution से Home Loan लेकर घर खरीदना, दोबारा खरीदना या घर बनवाना चाहते हैं।
ISS का लाभ उन eligible home loans पर मिलता है जो 1 सितंबर 2024 या उसके बाद sanctioned और disbursed हुए हैं।
PMAY-U 2.0 में कितनी Home Loan Subsidy मिलेगी?
पात्र परिवारों को Home Loan के पहले ₹8 लाख तक के हिस्से पर 4% Interest Subsidy का लाभ मिल सकता है। Subsidy की गणना अधिकतम 12 साल तक की अवधि के आधार पर की जाती है।
Eligible beneficiary के लिए interest subsidy की अधिकतम release ₹1.80 लाख तक हो सकती है। योजना के नियमों के अनुसार यह लाभ loan account में दिया जाता है, जिससे प्रभावी loan principal कम हो सकता है।
किसे मिलेगा PMAY-U 2.0 Home Loan Subsidy का लाभ?
योजना का लाभ EWS, LIG और MIG income group के पात्र परिवारों को मिल सकता है। परिवार की परिभाषा में पति, पत्नी और अविवाहित बच्चे शामिल होते हैं।
- आवेदक Urban Area में रहने वाला होना चाहिए।
- परिवार के किसी सदस्य के नाम देश में कहीं भी पक्का मकान नहीं होना चाहिए।
- परिवार की सालाना आय ₹9 लाख से अधिक नहीं होनी चाहिए।
- Home Loan ₹25 लाख तक होना चाहिए।
- Property की कीमत ₹35 लाख तक होनी चाहिए।
- ISS के तहत house carpet area अधिकतम 120 वर्ग मीटर तक होना चाहिए।
- Loan 1 सितंबर 2024 या उसके बाद sanctioned और disbursed होना चाहिए।
EWS, LIG और MIG की Income Limit
| Category | सालाना पारिवारिक आय |
|---|---|
| EWS | ₹3 लाख तक |
| LIG | ₹3 लाख से ₹6 लाख तक |
| MIG | ₹6 लाख से ₹9 लाख तक |
अगर पहले Housing Scheme का लाभ लिया है तो?
PMAY-U 2.0 के official rules के अनुसार, जिन applicants ने पिछले 20 वर्षों के दौरान Central Government, State Government या Local Self Government की किसी housing scheme का लाभ लिया है, वे PMAY-U 2.0 के लिए पात्र नहीं होंगे।
PMAY-U 2.0 में किन कामों के लिए Home Loan Subsidy मिल सकती है?
Interest Subsidy Scheme के तहत eligible beneficiary घर खरीदने, resale house खरीदने या नया घर बनवाने के लिए लिए गए eligible housing loan पर benefit प्राप्त कर सकता है।
PMAY-U 2.0 Home Loan Subsidy के लिए जरूरी Documents
आवेदन करते समय सामान्य रूप से पहचान, आय और housing loan से संबंधित documents की जरूरत पड़ सकती है। Exact document list applicant की category और lending institution के अनुसार अलग हो सकती है।
- Aadhaar Card
- Mobile Number
- Income से संबंधित प्रमाण
- Bank Account Details
- Home Loan से संबंधित documents
- Property से संबंधित documents
- Address Proof
- जरूरत के अनुसार अन्य documents
PMAY-U 2.0 Home Loan Subsidy के लिए Online Apply कैसे करें?
सबसे पहले PMAY-U 2.0 के official portal पर जाएं।
वहां Apply for PMAY-U 2.0 का विकल्प चुनें।
अपनी eligibility और जरूरी जानकारी भरें।
Aadhaar तथा अन्य मांगी गई जानकारी दर्ज करें।
आवेदन submit करने के बाद application संबंधित authority या lending institution के पास आगे की प्रक्रिया के लिए भेजा जा सकता है।
ISS के मामले में संबंधित lending institution eligibility और loan details की जांच करता है।
Subsidy सीधे हाथ में मिलेगी या Loan में?
PMAY-U 2.0 ISS के तहत subsidy cash के रूप में अलग से देने के बजाय eligible beneficiary के loan account में adjust की जाती है। Official portal के अनुसार subsidy 5 yearly instalments में DBT के माध्यम से loan account में जारी की जाती है, subject to scheme conditions।
इसका फायदा यह है कि eligible subsidy loan principal को कम करने में मदद करती है, जिससे आगे की EMI पर असर पड़ सकता है।
एक आसान उदाहरण
मान लीजिए किसी परिवार की सालाना आय ₹7 लाख है और वह ₹20 लाख का eligible home loan लेकर ₹30 लाख कीमत का घर खरीदता है। अगर बाकी सभी eligibility conditions पूरी होती हैं, तो ISS के तहत subsidy की गणना loan के पहले ₹8 लाख वाले हिस्से पर 4% की दर से scheme rules के अनुसार की जा सकती है।
इसका मतलब यह नहीं है कि हर applicant को सीधे ₹1.80 लाख मिलेगा। Actual benefit loan tenure, eligibility और scheme calculation पर निर्भर करेगा।
किन लोगों के लिए यह योजना ज्यादा उपयोगी है?
- पहली बार अपना घर खरीदने वाले परिवार
- कम या मध्यम आय वाले urban families
- Home Loan लेने की तैयारी कर रहे लोग
- ऐसे परिवार जिनके नाम अभी कोई pucca house नहीं है
PMAY-U 2.0 के दूसरे विकल्प भी हैं
PMAY-U 2.0 केवल Home Loan Subsidy तक सीमित नहीं है। योजना में Beneficiary Led Construction, Affordable Housing in Partnership, Affordable Rental Housing और Interest Subsidy Scheme जैसे अलग-अलग verticals हैं।
इसलिए यदि आप Home Loan नहीं ले रहे हैं, तब भी अपनी eligibility के अनुसार PMAY-U 2.0 के दूसरे विकल्प देख सकते हैं।
Important Links
| PMAY-U 2.0 Official Website | Click Here |
| Interest Subsidy Scheme Details | Click Here |
| PMAY-U 2.0 Guidelines | Click Here |
निष्कर्ष
अगर आप शहर में रहते हैं, आपके परिवार के नाम पहले से पक्का मकान नहीं है और आपकी सालाना पारिवारिक आय ₹9 लाख तक है, तो Home Loan लेने से पहले PMAY-U 2.0 की Interest Subsidy Scheme जरूर check करें। Eligible होने पर Home Loan के ब्याज में महत्वपूर्ण राहत मिल सकती है।
आवेदन करने से पहले official portal और अपने bank या housing finance institution से eligibility की पुष्टि जरूर कर लें, क्योंकि subsidy का final approval scheme rules और loan verification पर निर्भर करता है।