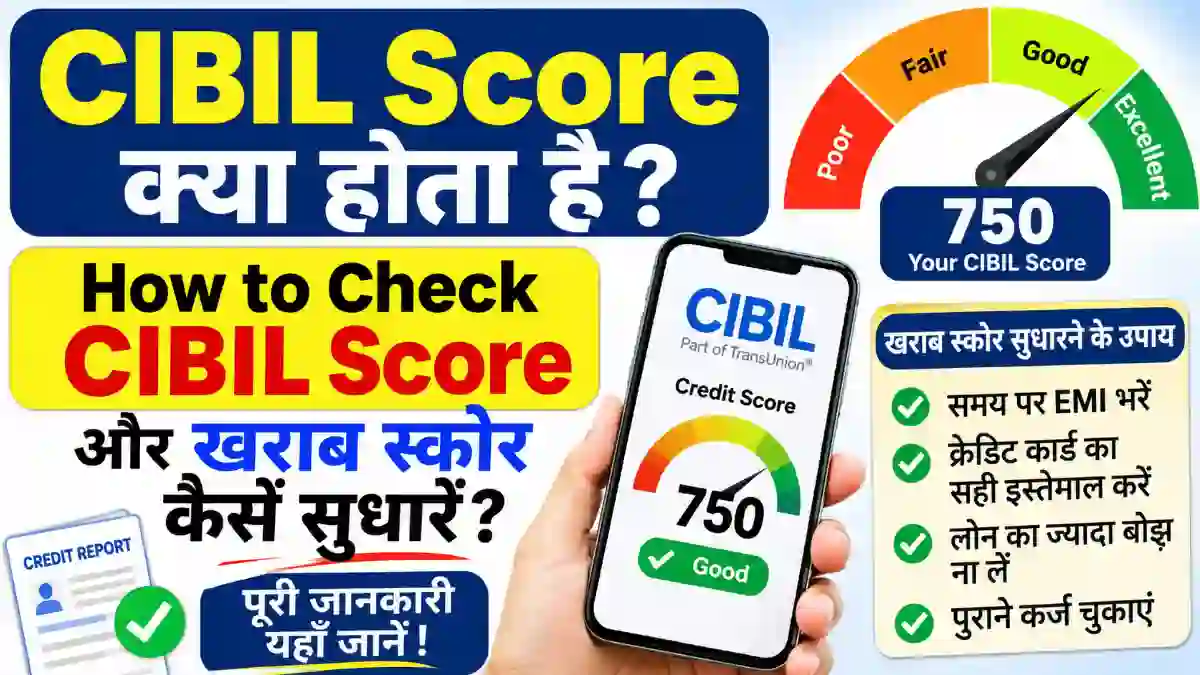
CIBIL Score: आज के समय में अगर आप बैंक से पर्सनल लोन, होम लोन, कार लोन या क्रेडिट कार्ड लेना चाहते हैं, तो आपका CIBIL Score बहुत महत्वपूर्ण भूमिका निभाता है। बैंक और वित्तीय संस्थान लोन देने से पहले आवेदक की क्रेडिट हिस्ट्री और भुगतान करने की क्षमता का आकलन करते हैं। इसमें CIBIL Score एक महत्वपूर्ण आधार होता है।
अगर आपका CIBIL Score अच्छा है, तो लोन मिलने की संभावना बेहतर हो सकती है। वहीं, कम सिबिल स्कोर होने पर बैंक आपका लोन आवेदन अस्वीकार भी कर सकता है या अधिक ब्याज दर पर लोन देने की पेशकश कर सकता है।
इस लेख में हम आपको बताएंगे कि CIBIL Score क्या है, यह कैसे काम करता है, कितना सिबिल स्कोर अच्छा माना जाता है, अपना सिबिल स्कोर ऑनलाइन कैसे चेक करें और इसे 750 या उससे अधिक कैसे बनाए रखें।
CIBIL Score क्या होता है?
CIBIL Score एक तीन अंकों की संख्या होती है, जो किसी व्यक्ति की क्रेडिट हिस्ट्री और पुराने लोन या क्रेडिट कार्ड के भुगतान व्यवहार को दर्शाती है। भारत में इसका स्कोर सामान्यतः 300 से 900 के बीच होता है।
यह स्कोर बताता है कि आपने पहले लिए गए लोन और क्रेडिट कार्ड के बिलों का भुगतान समय पर किया है या नहीं। अगर आपने अपने सभी लोन की EMI और क्रेडिट कार्ड के बिल समय पर जमा किए हैं, तो आपका सिबिल स्कोर अच्छा रहने की संभावना होती है।
भारत में TransUnion CIBIL एक प्रमुख क्रेडिट इंफॉर्मेशन कंपनी है, जो बैंकों और वित्तीय संस्थानों से प्राप्त जानकारी के आधार पर क्रेडिट रिपोर्ट और स्कोर तैयार करती है।
CIBIL Score कितना होना चाहिए?
CIBIL Score जितना अधिक होता है, आपकी क्रेडिट प्रोफाइल उतनी ही मजबूत मानी जाती है। सामान्य तौर पर 750 या उससे अधिक का स्कोर अच्छा माना जाता है। हालांकि, अलग-अलग बैंक और वित्तीय संस्थानों के लोन संबंधी नियम अलग हो सकते हैं।
सिबिल स्कोर की सामान्य जानकारी नीचे दी गई है:
| CIBIL Score | क्रेडिट स्थिति |
|---|---|
| 300 से 549 | कमजोर स्कोर |
| 550 से 649 | कम स्कोर |
| 650 से 699 | औसत स्कोर |
| 700 से 749 | अच्छा स्कोर |
| 750 से 900 | बहुत अच्छा स्कोर |
ध्यान दें कि ये सामान्य जानकारी के लिए दी गई श्रेणियां हैं। लोन स्वीकृति के लिए कोई एक निश्चित स्कोर सभी बैंकों पर लागू नहीं होता।
CIBIL Score अच्छा होने के फायदे
अच्छा सिबिल स्कोर होने से आपको कई वित्तीय लाभ मिल सकते हैं। बैंक और वित्तीय संस्थान आपकी क्रेडिट हिस्ट्री को देखकर लोन आवेदन का मूल्यांकन करते हैं।
1. लोन मिलने की संभावना बढ़ती है
अगर आपका सिबिल स्कोर अच्छा है, तो बैंक आपको एक जिम्मेदार उधारकर्ता मान सकता है। इससे पर्सनल लोन, होम लोन और कार लोन मिलने की संभावना बेहतर हो सकती है।
2. कम ब्याज दर पर लोन मिलने की संभावना
अच्छी क्रेडिट हिस्ट्री वाले ग्राहकों को कुछ बैंक बेहतर ब्याज दरों की पेशकश कर सकते हैं। हालांकि, ब्याज दर आपकी आय, नौकरी, लोन राशि और बैंक की पॉलिसी पर भी निर्भर करती है।
3. अधिक क्रेडिट लिमिट मिलने में मदद
अच्छे सिबिल स्कोर के आधार पर बैंक क्रेडिट कार्ड की अधिक लिमिट देने पर विचार कर सकते हैं।
4. क्रेडिट कार्ड अप्रूवल में आसानी
अगर आपका सिबिल स्कोर मजबूत है, तो नए क्रेडिट कार्ड के लिए आवेदन करते समय आपकी प्रोफाइल बेहतर मानी जा सकती है।
5. वित्तीय विश्वसनीयता बेहतर होती है
अच्छा क्रेडिट स्कोर यह दर्शाता है कि आप अपने कर्ज और क्रेडिट भुगतान को जिम्मेदारी से संभालते हैं।
CIBIL Score कैसे चेक करें? (How to Check CIBIL Score Online)
आप घर बैठे मोबाइल या कंप्यूटर की मदद से अपना CIBIL Score ऑनलाइन चेक कर सकते हैं। इसके लिए आपको किसी बैंक की शाखा में जाने की जरूरत नहीं है।
सिबिल स्कोर चेक करने के लिए नीचे दिए गए स्टेप्स फॉलो करें:
- सबसे पहले TransUnion CIBIL की आधिकारिक वेबसाइट पर जाएं।
- वेबसाइट पर Free CIBIL Score & Report का विकल्प चुनें।
- अपना नाम, जन्मतिथि और अन्य जरूरी व्यक्तिगत जानकारी भरें।
- अपना मोबाइल नंबर और ईमेल आईडी दर्ज करें।
- मांगी गई पहचान संबंधी जानकारी भरें।
- मोबाइल पर प्राप्त OTP के माध्यम से वेरिफिकेशन पूरा करें।
- वेरिफिकेशन पूरा होने के बाद अपनी क्रेडिट रिपोर्ट और सिबिल स्कोर देखें।
इस तरह आप ऑनलाइन अपना CIBIL Score चेक कर सकते हैं।
महत्वपूर्ण जानकारी: वर्तमान व्यवस्था के अनुसार व्यक्ति को प्रत्येक कैलेंडर वर्ष में एक बार मुफ्त फुल क्रेडिट रिपोर्ट और स्कोर प्राप्त करने की सुविधा मिलती है। इसके लिए आधिकारिक वेबसाइट पर उपलब्ध नियम और पात्रता देखें।
CIBIL Score किन कारणों से कम होता है?
कई बार व्यक्ति को पता भी नहीं चलता और उसका सिबिल स्कोर कम हो जाता है। इसके पीछे कई कारण हो सकते हैं।
1. लोन की EMI समय पर जमा नहीं करना
अगर आप किसी लोन की EMI निर्धारित तारीख तक जमा नहीं करते हैं, तो इसका नकारात्मक असर आपकी क्रेडिट हिस्ट्री पर पड़ सकता है।
2. क्रेडिट कार्ड का बिल देर से जमा करना
क्रेडिट कार्ड का भुगतान समय पर नहीं करने से आपका सिबिल स्कोर प्रभावित हो सकता है।
3. क्रेडिट कार्ड की पूरी लिमिट इस्तेमाल करना
अगर आपके क्रेडिट कार्ड की लिमिट ₹1,00,000 है और आप लगातार ₹90,000 या उससे अधिक इस्तेमाल करते हैं, तो आपका क्रेडिट उपयोग अनुपात (Credit Utilization Ratio) अधिक हो जाता है। इसका असर स्कोर पर पड़ सकता है।
4. बार-बार लोन के लिए आवेदन करना
कम समय में कई बैंकों में लोन या क्रेडिट कार्ड के लिए आवेदन करने से आपकी क्रेडिट रिपोर्ट में कई हार्ड इंक्वायरी दर्ज हो सकती हैं।
5. पुराने लोन का भुगतान नहीं करना
अगर आपने पहले कोई लोन लिया है और उसका भुगतान लंबे समय तक नहीं किया है, तो इसका असर आपकी क्रेडिट हिस्ट्री पर पड़ सकता है।
6. गारंटर या जॉइंट लोन की EMI में देरी
अगर आपने किसी व्यक्ति के लोन में गारंटर की भूमिका निभाई है या जॉइंट लोन लिया है, तो भुगतान में देरी होने पर आपकी क्रेडिट प्रोफाइल भी प्रभावित हो सकती है।
CIBIL Score कैसे बढ़ाएं? (How to Improve CIBIL Score)
अगर आपका सिबिल स्कोर कम है, तो कुछ वित्तीय आदतों में सुधार करके धीरे-धीरे इसे बेहतर बनाया जा सकता है।
1. सभी EMI समय पर जमा करें
अपने सभी लोन की EMI निर्धारित तारीख पर जमा करें। इसके लिए बैंक खाते में पर्याप्त बैलेंस रखें और ऑटो डेबिट की सुविधा का इस्तेमाल कर सकते हैं।
2. क्रेडिट कार्ड का बिल पूरा भुगतान करें
क्रेडिट कार्ड का केवल Minimum Due चुकाने के बजाय हर महीने पूरा बकाया भुगतान करने की कोशिश करें।
3. क्रेडिट लिमिट का कम इस्तेमाल करें
कोशिश करें कि आपके क्रेडिट कार्ड का इस्तेमाल उपलब्ध लिमिट के लगभग 30% तक रहे। उदाहरण के लिए, अगर आपके कार्ड की लिमिट ₹1 लाख है, तो ₹30,000 तक का उपयोग रखना एक अच्छा लक्ष्य हो सकता है।
4. बार-बार नए लोन के लिए आवेदन न करें
एक साथ कई बैंकों में लोन आवेदन करने से बचें। जरूरत पड़ने पर ही नए क्रेडिट कार्ड या लोन के लिए आवेदन करें।
5. पुराना क्रेडिट अकाउंट जिम्मेदारी से बनाए रखें
लंबे समय से चल रहे अच्छे क्रेडिट अकाउंट आपकी क्रेडिट हिस्ट्री को मजबूत बनाने में मदद कर सकते हैं।
6. अपनी क्रेडिट रिपोर्ट नियमित रूप से चेक करें
अपनी क्रेडिट रिपोर्ट में दर्ज लोन, क्रेडिट कार्ड और भुगतान संबंधी जानकारी की जांच करें। अगर कोई गलत जानकारी दिखाई देती है, तो उसे ठीक करवाने के लिए शिकायत दर्ज करें।
7. बकाया लोन का भुगतान करें
अगर आपके ऊपर किसी लोन की बकाया राशि है, तो उसे चुकाने की योजना बनाएं। भुगतान के बाद संबंधित बैंक से अपने अकाउंट की स्थिति अपडेट करवाएं।
CIBIL Score चेक करने के लिए कौन-कौन से डॉक्यूमेंट चाहिए?
ऑनलाइन सिबिल स्कोर चेक करते समय आपकी पहचान सत्यापित करने के लिए कुछ व्यक्तिगत जानकारियां मांगी जा सकती हैं।
आमतौर पर निम्नलिखित जानकारी की जरूरत पड़ सकती है:
- पूरा नाम
- जन्मतिथि
- मोबाइल नंबर
- ईमेल आईडी
- PAN कार्ड नंबर
- पहचान और पते से संबंधित जानकारी
ध्यान रखें कि आवश्यक जानकारी और वेरिफिकेशन की प्रक्रिया संबंधित प्लेटफॉर्म के अनुसार अलग हो सकती है।
CIBIL Score और Credit Report में क्या अंतर है?
कई लोग CIBIL Score और Credit Report को एक ही चीज समझते हैं, लेकिन दोनों में अंतर होता है।
CIBIL Score: यह 300 से 900 के बीच तीन अंकों की संख्या होती है, जो आपकी क्रेडिट हिस्ट्री का संक्षिप्त मूल्यांकन करती है।
Credit Report: इसमें आपकी क्रेडिट हिस्ट्री की विस्तृत जानकारी होती है। जैसे आपने कौन-कौन से लोन लिए हैं, कितने क्रेडिट कार्ड हैं, कितनी EMI जमा की है और कितनी बार आपने नए लोन के लिए आवेदन किया है।
इसलिए केवल स्कोर देखना ही पर्याप्त नहीं है। समय-समय पर पूरी क्रेडिट रिपोर्ट भी चेक करनी चाहिए।
CIBIL Score और Loan Approval का क्या संबंध है?
जब कोई व्यक्ति बैंक में लोन के लिए आवेदन करता है, तो बैंक उसकी क्रेडिट रिपोर्ट और सिबिल स्कोर की जांच कर सकता है।
अगर आपका स्कोर अच्छा है, तो बैंक को आपकी भुगतान क्षमता और पुराने रिकॉर्ड के बारे में सकारात्मक संकेत मिल सकता है।
वहीं, अगर स्कोर कम है या आपकी रिपोर्ट में बार-बार भुगतान में देरी दिखाई देती है, तो बैंक लोन देने से मना कर सकता है।
हालांकि, केवल सिबिल स्कोर के आधार पर लोन अप्रूव नहीं होता। बैंक आपकी मासिक आय, नौकरी, व्यवसाय, मौजूदा कर्ज, उम्र और अन्य जरूरी शर्तों को भी ध्यान में रखता है।
CIBIL Score से संबंधित महत्वपूर्ण बातें
- CIBIL Score की रेंज 300 से 900 तक होती है।
- 750 या उससे अधिक का स्कोर सामान्यतः अच्छा माना जाता है।
- समय पर EMI जमा करना बहुत जरूरी है।
- क्रेडिट कार्ड का अधिक इस्तेमाल करने से बचना चाहिए।
- बार-बार लोन के लिए आवेदन नहीं करना चाहिए।
- अपनी क्रेडिट रिपोर्ट में गलत जानकारी की जांच करनी चाहिए।
- अच्छा सिबिल स्कोर होने से लोन मिलने की संभावना बढ़ सकती है, लेकिन लोन की गारंटी नहीं होती।
important Link
| official website | click here |
| apply online | click here |
CIBIL Score से जुड़े अक्सर पूछे जाने वाले सवाल (FAQs)
CIBIL Score कितना होना चाहिए?
सामान्यतः 750 या उससे अधिक का सिबिल स्कोर अच्छा माना जाता है। इससे लोन और क्रेडिट कार्ड मिलने की संभावना बेहतर हो सकती है।
क्या मैं अपना CIBIL Score मुफ्त में चेक कर सकता हूं?
हां, आप TransUnion CIBIL की आधिकारिक वेबसाइट से हर कैलेंडर वर्ष में एक बार मुफ्त फुल क्रेडिट रिपोर्ट और स्कोर प्राप्त कर सकते हैं।
खराब CIBIL Score को कैसे सुधारें?
सभी EMI और क्रेडिट कार्ड बिल समय पर जमा करें, क्रेडिट लिमिट का कम इस्तेमाल करें और अपनी क्रेडिट रिपोर्ट में गलतियों को ठीक करवाएं।
निष्कर्ष
CIBIL Score आपकी वित्तीय स्थिति और क्रेडिट हिस्ट्री का एक महत्वपूर्ण हिस्सा है। अगर आप भविष्य में होम लोन, पर्सनल लोन, कार लोन या क्रेडिट कार्ड लेना चाहते हैं, तो अपना सिबिल स्कोर अच्छा बनाए रखना जरूरी है।
इसके लिए सभी EMI और क्रेडिट कार्ड बिल समय पर जमा करें, क्रेडिट लिमिट का सीमित इस्तेमाल करें और अपनी क्रेडिट रिपोर्ट की नियमित जांच करते रहें। इन आदतों को अपनाकर आप अपनी क्रेडिट प्रोफाइल को बेहतर बना सकते हैं और भविष्य में लोन प्राप्त करने की संभावनाओं को मजबूत कर सकते हैं।